谜之CVC 一天成立2家投资公司,一年只有4笔投资,受托管理股权投资企业
在创投圈,CVC(企业风险投资)通常被视为产业巨头觸角延伸、构建生态护城河的关键工具。有一类CVC却呈现出一种令人费解的节奏:它们可以在同一天注册成立两家投资公司,显露出宏大布局的野心;但在接下来的一整年里,却仅对外投出寥寥4笔资金。这种“雷声大、雨点小”的运作模式,在受托管理股权投资企业的背景下,构成了一道独特的“谜之风景”。
追溯这种模式的源头,往往与机构的设立逻辑密切相关。一天成立两家投资公司,通常并非临时起意,而是一套“台前+台后”的既有策略:一家可能是作为对外品牌展示、承担基金管理人角色的主体,另一家则用于持有特定资产、隔离风险或进行税务筹划。这两家公司虽同日而生,分工却十分明确。表面上,这展现了企业进军股权投资领域的决心,对外宣传稿上写满了“战略协同”“生态赋能”的字眼;但实际上,它们的启动资金可能刚到账,团队仅有几人,甚至连第一个完整的投资策略会都尚未召开。
真正的谜题在于后续的投资节奏。一年仅4笔投资,平均每个季度完成一笔,这个数字相较于动辄出手数十次的市场化VC/PE,显然步履迟缓。但这并非意味着团队“躺平”度假外,大部分时间都在处理更为棘手的事务:
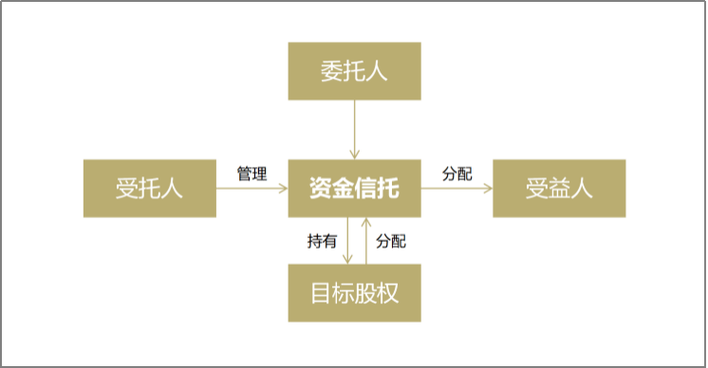
其一,是庞大而琐碎的托管业务。作为受托管理股权投资企业,他们常常要管理着多只政府引导基金、国企出资平台或家族办公室的出资,处理繁杂的合规申报、投资者信息披露、基金年度审计以及层层穿透的监管报送。基金一旦进入实体运作阶段,前期募资和备案的工夫令人望而卻步。在这种情况下,“低速投资”反而成了管理处于狂野增长前的“放空档期”——而更真实的写照是用手忙脚乱来形容也毫不荒谬。
其二,这一策略本质上是“仓位有限、议价溢价”另一种极致押注模式。4笔投资,而不是狂魔式的扫赛道式赌注,实际上采用的是审慎精挑细选的拟投向项目深度盘问及竞价机制的方式。之所以冒那么大成本才盯上4倍的产值撬动逻辑,大概率正因为资金端的成本高造成与之匹配的空间偏好收益。有别于流水线式的财务投资机构,带有CVC性质的基金更致力于寻找能牵回业务肌骼的主营项目寻求持续赋能感中的最高效益值有限资本的放大性,而非报表短暂估值躁起的那些徒有其表的幽灵标的。
如若转载,请注明出处:http://www.dragonsandsgroup.com/product/43.html
更新时间:2026-10-05 09:10:03