受托管理股权投资企业 运作机制、核心能力与行业趋势
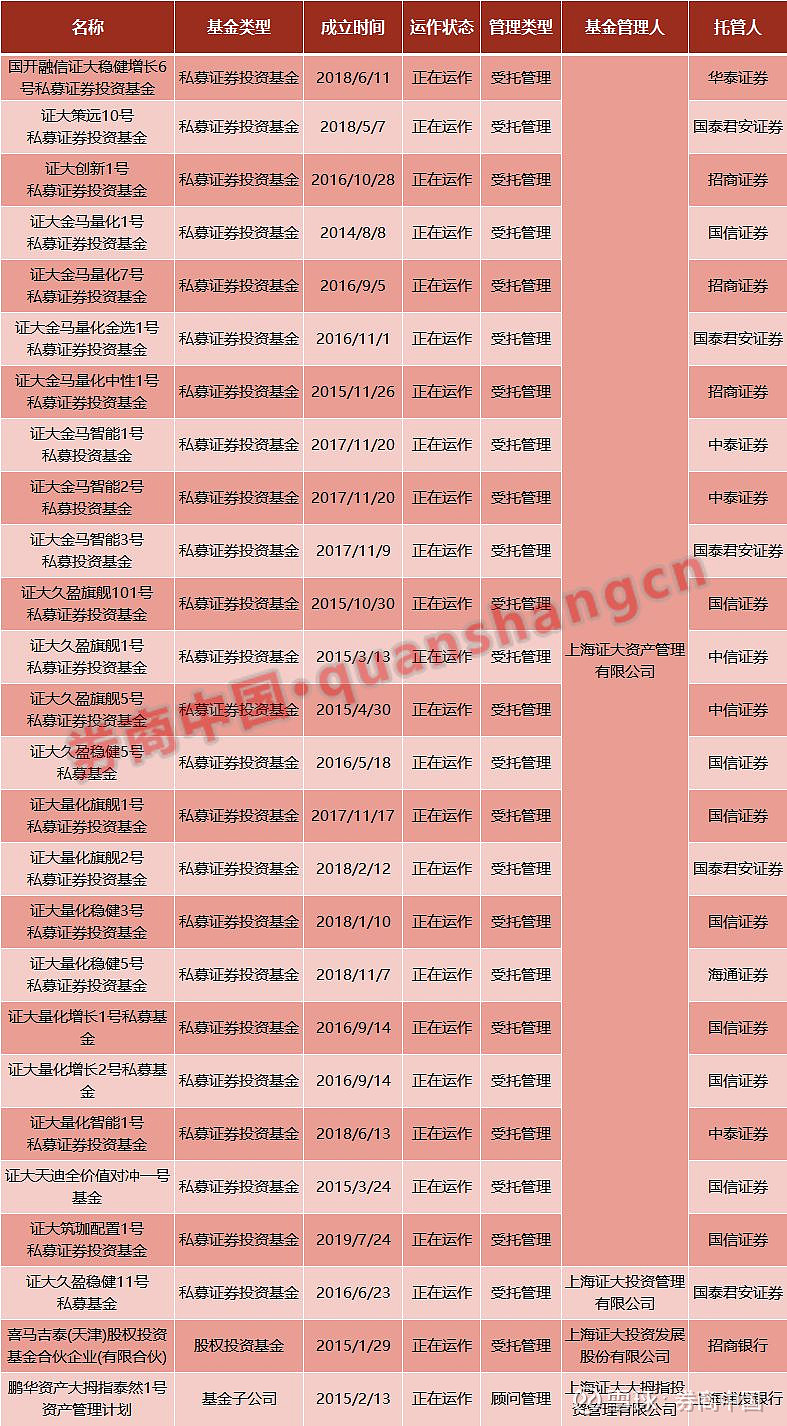
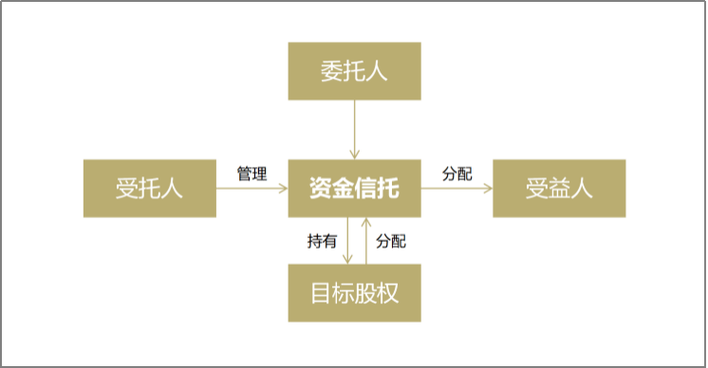
一、从“自有资金投资”到“受托管理”的范式转换\n\n股权投资行业发展初期,主流模式是管理机构以自有资金直接投资项目,收益与风险自担。但随着基金规模扩大、LP(有限合伙人)结构多元化以及监管对资金托管与关联交易约束的加强,单纯依靠自有资金的模式已经难以满足市场需求。受托管理由此成为主流:GP(普通合伙人/管理人)不再主要依赖自身资本,而是接受LP的资金委托,以受托人身份进行投资决策和投后管理。\n\n这一转变的意义在于:管理人的核心竞争力从“有钱可投”转向“有能力和有信用替别人管钱”。受托管理关系的本质是信任契约——LP将资金交给GP,GP以专业能力和诚信义务为LP谋取回报,同时收取管理费和业绩报酬。\n\n## 二、受托管理的法律关系与制度框架\n\n受托管理股权投资企业,首先需要厘清其法律结构。实践中常见形式包括:\n\n1. 有限合伙型基金:LP出资,GP承担无限连带责任并执行合伙事务,这是最主流的受托管理载体,兼顾税收中性(合伙企业不缴纳所得税,由合伙人分别纳税)和治理灵活性。\n2. 公司型基金:以公司为实体,股东出资,管理人以受托管理协议或委托管理合同获得管理权。治理更规范,但税负和决策效率上存在一定劣势。\n3. 契约型基金:以信托或资管计划为载体,管理人依据信托法或资管新规承担受托职责。结构灵活,但法律关系更依赖合同约定。\n\n在制度层面,《证券投资基金法》《私募投资基金监督管理条例》以及中基协的自律规则,共同构成了受托管理的监管框架。核心要求包括:管理人登记、基金备案、资金募集合规、信息披露、利益冲突防范、托管要求(如适用)以及投资运作中的禁止性行为。\n\n## 三、受托管理的核心能力体系\n\n受托管理并非简单的“代客理财”,而是一套系统工程,需要管理人在以下维度建立能力:\n\n- 募资与LP关系管理:向潜在LP清晰传递策略、团队和历史业绩(或可验证的能力证据);建立定期报告和沟通机制,维护信任。\n- 投资决策与研究:行业覆盖、项目 sourcing、尽职调查、估值定价、交易结构设计——这些决定受托资产是否能投得进去、投得便宜、投得安全。\n- 投后管理与增值服务:受托管理的价值不仅在于投出去,更在于帮助企业成长,提升退出确定性。这需要产业资源、治理经验、资本市场能力。\n- 退出与分配: IPO、并购、股权转让、S基金交易等多元化退出路径的设计与执行,直接关系LP的现金回流和IRR。\n- 合规与风控:避免资金挪用、关联交易利益输送、信息披露造假等触碰受托人义务底线的行为,否则将面临监管处罚和民事赔偿责任。\n\n## 四、利益冲突与受托人义务\n\n受托管理的核心矛盾在于:GP同时可能管理多只基金、投资多个项目、兼顾自身关联方利益。若缺乏防火墙机制,容易出现与LP利益相悖的行为,比如:\n\n- 向管理人的关联方高价收购资产;\n- 将优质项目分配给关联基金;\n- 利用管理费或业绩报酬条款过度自利。\n\n因此,监管及行业协会通常要求管理人制定利益冲突政策,明确关联交易识别、决策回避、信息披露和LP同意等机制。法律上,管理人对LP负有忠实义务和勤勉义务——虽不像信托受托人那样严格,但基本内核同为“为受益人最大利益行事”。\n\n## 五、发展趋势与结构性机会\n\n近年受托管理领域出现几个明显趋势:\n\n### 1. 市场化母基金与S基金扩容\n\n由于大量存量基金进入退出期,二手份额交易发生结构性增长门类,展开受托管理人向包括合……\n\n### 根据已给出—精简仅\n\n基于上述请
如若转载,请注明出处:http://www.dragonsandsgroup.com/product/47.html
更新时间:2026-10-05 19:33:48